経済学者:カリフォルニアがテキサス州の不動産税に倣えば 税収は富裕税をはるかに超える - 星島日報

カリフォルニア州の有権者はまもなく、物議を醸している「第40号提案」(Proposition 40)——億万長者に対する富裕税——の採決を行う。しかし経済学者は、カリフォルニア州の税制構造の「原罪」は実は約50年前に可決された「第13号提案」(Proposition 13)にあると指摘する。もしカリフォルニア州が同法を廃止し、不動産税率をテキサス州並みに引き上げることができれば、増加する税収は富裕税をはるかに超え、富裕層により効果的に公平な負担を求めることができる。
本文の核心内容: · 主要法案:第40号提案(富裕税)、第13号提案(不動産税の制限) · 核心的見解:経済学者は第13号提案の廃止が富裕税の徴収よりも効果的に税収を増やせると考える · データ比較:カリフォルニア州の平均不動産税率はわずか0.8%、テキサス州の2%に引き上げれば税収は倍増 · 潜在的影響:富裕税は富裕層の流出や大量の訴訟を引き起こす可能性 第13号提案:カリフォルニア州税制構造の「原罪」 1978年、カリフォルニア州の有権者は第13号提案を可決し、不動産税の上限を評価額の1%に設定し、年間増加率を2%に制限し、売却または大規模な改修後のみ市場価値で再評価できると規定した。これによりカリフォルニア州は所得税(キャピタルゲイン税を含む)に頼って収入を増やさざるを得なくなった。
現在、カリフォルニア州は全米で最も累進的な所得税構造を持ち、最高限界税率は13.3%に達する。上位1%の高所得者が州税収の半分を貢献しており、これにより州庫は株式市場の変動に極めて影響されやすくなっている。同時に、超富裕層はしばしば資産を担保に生活費を賄うことで、一部の税負担を回避している。 まもなく採決される第40号提案は、純資産が10億ドルを超える住民に対し、その資産の5%に相当する一時課税を求めるものである。支持者はこれで1000億ドルを調達できると主張するが、反対者は富裕層がカリフォルニア州から逃げ出すと警告している。
不動産税の引き上げの方が効果的? プリンストン大学(Princeton University)の経済学者オーウェン・ジダール(Owen Zidar)氏とシカゴ大学(University of Chicago)ブース・スクール・オブ・ビジネスの経済学者エリック・ズウィック(Eric Zwick)氏は『ニューヨーク・タイムズ』への寄稿で、もしカリフォルニア州が十分に課税されていない大量の富を探しているなら、「より良い、より大きな目標が足元にある」と指摘した。
彼らは第13号提案をカリフォルニア州税制構造の「原罪」と呼び、その廃止が富裕層に公平な負担を求める「より効果的で持続可能な方法」であると考える。
両経済学者の推計によると、不動産価格の上昇が不動産税よりも速いため、カリフォルニア州の不動産所有者は平均でわずか0.8%の不動産税を納めるだけで済む。これに対し、テキサス州の所有者は平均2%を納める。もしカリフォルニア州がテキサス州並みになれば、住宅不動産税収全体は倍以上に増加し、同時に住宅価格を約13%下落させることもできる。
富裕税は訴訟と富裕層の流出を引き起こす恐れ しかし、第13号提案の廃止は有権者の強い反対に遭うことは必至だ。だが専門家は、少数の富裕層への課税だけでカリフォルニア州の膨大な財政需要を満たすのは非現実的だと警告する。
元ホワイトハウス経済顧問のローラ・タイソン(Laura Tyson)氏とカリフォルニア州知事ギャビン・ニューサム(Gavin Newsom)氏の元首席経済顧問レニー・メンドンサ(Lenny Mendonca)氏は、富裕税の予定発効日前に、予想税収の約4分の1を納めるはずだった6人の億万長者がすでにカリフォルニア州を離れたと指摘した。
彼らは、第40号提案がすべての資産に基づく全く新しい未検証の課税方法を提案しているため、「訴訟の波を引き起こし、約束された資金を投機的で信頼できないものにする」と警告する。彼らは、億万長者への課税ではなく、法人税率の引き上げや実現・未実現のキャピタルゲインへの課税などを通じて、富を生み出す資本収入への課税を増やすことを提案している。
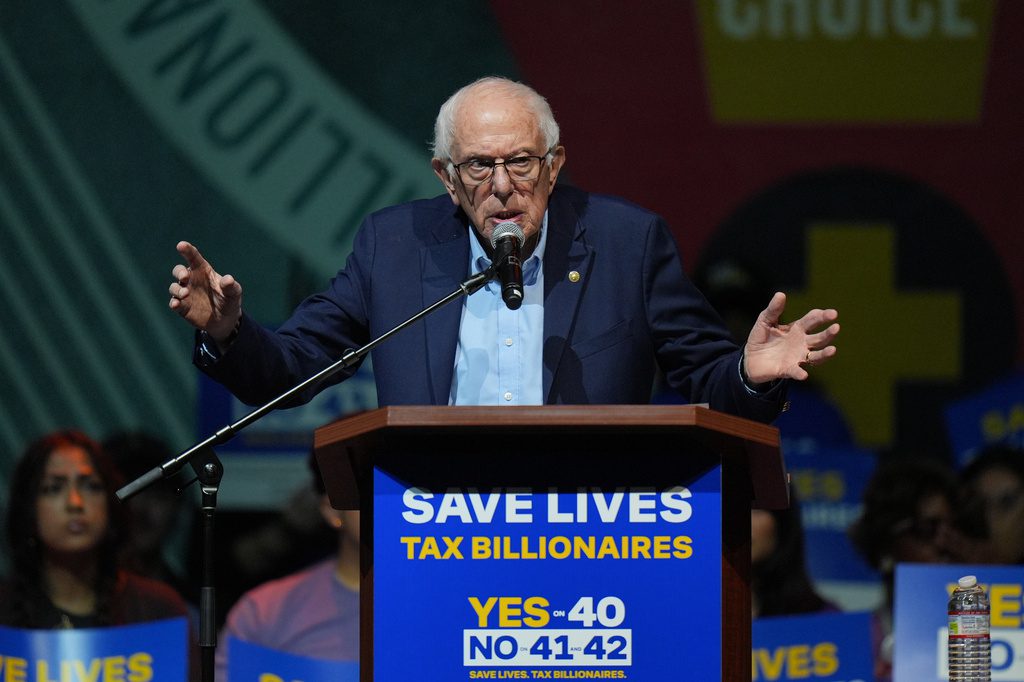
出典:Yahoo Finance カバー画像出典:2026年10月5日(月)、バーモント州の無所属上院議員バーニー・サンダース氏がロサンゼルスで開催された選挙集会で演説し、カリフォルニア州第40号提案、いわゆる「億万長者税」を支持した。
Comments (0)